一、公司概况与行业定位
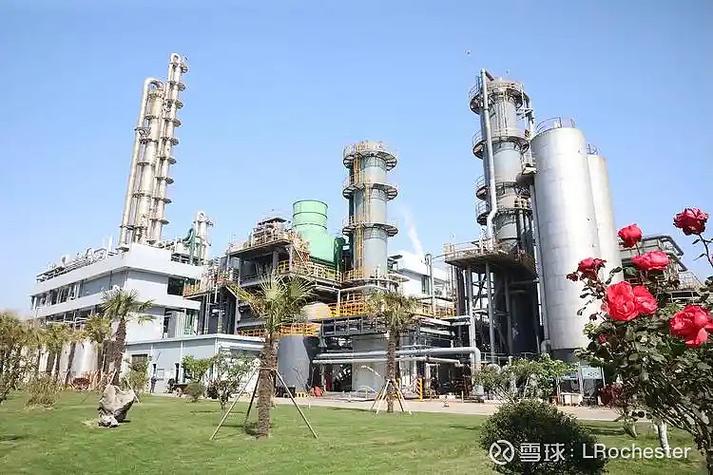
扬农化工(600486.SH)是国内领先的农化企业,主营业务涵盖杀虫剂、除草剂、杀菌剂等农药原药及制剂的研发、生产和销售,同时布局医药中间体和新材料领域。公司依托扬州、仪征、如东、中卫等生产基地,形成了从基础化工原料到农药原药、制剂的纵向一体化产业链。在化工行业投资框架下,扬农化工的商业模式具有典型的“产业链一体化+研发驱动+大客户绑定”特征,值得深入拆解。
二、商业模式核心要素分析
1. 纵向一体化与成本优势
扬农化工通过自建关键中间体产能,实现了主要产品(如菊酯类、麦草畏、草甘膦)的原料自给。例如,菊酯类农药的核心中间体贲亭酸甲酯、醚醛等均由公司自主生产,降低了对外部供应商的依赖,压缩了成本波动风险。这种一体化模式在化工行业周期下行时尤为关键——当产品价格下跌,一体化企业仍能通过中间体环节的利润缓冲维持正收益。
2. 研发驱动与登记证壁垒
农药行业的核心壁垒之一是登记证。扬农化工每年投入数亿元研发费用,拥有数百项国内外农药登记证,尤其在高价值专利产品(如烯啶虫胺、氟啶胺)上具备先发优势。登记证获取周期长(通常3-5年)、费用高,形成了较强的准入壁垒。公司持续改进工艺,例如菊酯类产品的收率与纯度领先同行,使其在单价上具备溢价能力。
3. 大客户绑定与制剂协同
扬农化工与先正达、拜耳、科迪华等全球农化巨头建立了长期合作关系,大部分原药销往海外,客户集中度较高但稳定。这种模式的好处是:订单可预见、回款周期短,且大客户对质量认证的要求反过来提升了公司的生产管理水平。公司逐步拓展自有制剂品牌,国内市场主要通过“扬农”系列产品分销,毛利率高于原药出口。
4. 区位与环保壁垒
化工行业受环保政策影响极大。扬农化工的生产基地位于江苏、宁夏等化工园区,环保设施投入高、合规水平强。在环保督察趋严的背景下,许多中小农药企业被迫限产或退出,而扬农化工凭借合规优势获取了更多市场份额。这种“环保领先”本质上是另一种垂直壁垒。
三、财务与运营特征
从投资角度看,扬农化工的商业模式呈现以下财务特征:
- 毛利率波动但长期高于行业平均:受农药周期影响,但凭借一体化与研发,毛利率通常维持在20%-30%。
- 固定资产周转率中等偏上:重资产属性明显,但产能利用率高。
- 经营性现金流稳健:大客户回款较好, capex高峰过后自由现金流改善。
- ROE长期在12%-20%:取决于农药景气周期,但底部有支撑。
四、风险与挑战
- 农药周期下行风险:全球农药需求与农产品价格、库存周期相关,价格战可能导致利润收缩。
- 环保与安全监管:任何生产事故或环保违规都可能引发停产整顿,影响订单交付。
- 大客户依赖:若先正达、拜耳等调整采购策略,短期冲击较大。
- 汇率与贸易摩擦:出口占比高,人民币升值或海外反倾销会影响盈利。
- 新药研发不确定性:专利农药开发周期长、投入大,且面临仿制药竞争。
五、投资结论与建议
扬农化工的商业模式可概括为:以一体化成本优势为基础,以研发登记证为护城河,以大客户绑定为收入保障,以环保合规为长期壁垒。在化工行业投资中,这种模式属于“稳健成长型”,风险低于纯周期股,但弹性亦不如创新药企。
投资建议:
- 关注农药周期位置:在行业去库存末期或价格底部布局,安全边际较高。
- 跟踪葫芦岛等项目进展:新产能及新专利产品是未来增长点。
- 在大客户合作与登记证数量上保持观察:若与先正达合作深化,可提升估值。
- 风险偏好较低的投资者可将其作为化工行业底仓,配合其他成长性标的分散配置。
****:扬农化工不是爆发性标的,但其商业模式在化工行业中具备稀缺的“抗周期+高壁垒”特征。对于长期投资者,等待合理估值买入,分享其从中国龙头向全球农化第二梯队迈进的收益,是可行的投资路径。